 承泰會計師事務所
本所沿革
承泰會計師事務所,係由原服務於四大志同道合的朋友們所創立,以專業知識創造客戶價值, 用心傾聽客戶之需求,同理心提供超值服務,以科技創意降低客戶成本,更秉持服務之專業化、聯 合化、多元化、整體化之永續經營目標,以直接促進會計界整體之良性競爭及服務品質之提昇,間接提高全民之福利為宗旨。
本所信念
今日承泰會計師事務所,憑藉著20餘年累積的客戶群、專業能力與實務經驗, 已是台灣最專業的中小型會計師事務所之一,未來將秉持我們一貫服務的熱誠繼續配合台灣中小企業需求, 及時提供與分享我們最佳的服務及經驗。
台美中三地布局
承泰會計師事務所,立足台灣為台灣中小企業提供最專業的服務,同時也與中國大陸 及美國策略聯盟密切搭配,為台灣中小企業在大陸與美國地區投資提供雙向的投資法規、財會制度、稅務法規、 勞動法規等諮詢顧問服務。
財稅新知


服務項目
全方位服務中小企業,資深優質帳務人員,讓您放心安心專心衝事業! 公司登記首選專家。在地深耕10年。嚴謹SOP流程。專業記帳服務。
成立公司
公司的一切起始皆從工商登記公司成立開始,本所對於公司成立登記絕非僅只是一般工商登記事項而已,舉凡公司成立型態、公司營業項目、股權結構、公司報稅方式之決定...等等,本所會計師皆會提供專業之建議,並以平實之價格提供服務,使得公司即能在一開始贏在起跑點上。
記帳報稅
帳務處理及稅務申報是一項專業的工作,惟因稅務申報的延遲性質(當年度所得依規定在下一年度申報,國稅局查帳在申報之後的五個年度內),常見到公司若干年之後,因之前年度帳務處理及報稅的缺失產生鉅額的補繳稅款,導致公司遭受鉅額之損失反因小失大,更甚者公司因而資金週轉不靈或負責人被限制出境的案例,故其重要性不可不慎。
簽證服務
會計師受託查核簽證財務報表,除其他業務事件主管機關另有規定者外,悉依本規則辦理,本規則未規定者, 依財團法人中華民國會計研究發展基金會所發布之一般公認審計準則 (以下簡稱審計準則) 辦理。特殊行業之查核簽證規則,其有關主管機關另有特別規定者,從其規定。
帳務輔導
中小企業及NGO非營利組織(財團法人、社團法人及各類協會)常因經費及人力不足因素之下,由非專業會計人員擔任財務會計及稅務申報之工作,導致未能產生正確之財務報表而影響決策判斷,或因不熟悉相關稅法致使稅務申報工作產生錯誤而遭補稅罰款。
信託代理
信託是指「委託人」將財產權移轉給「受託人」後,受託人須依信託契約約定之信託目的為「受益人」之利益或特定目的管理或處分該筆財產,直到契約期滿或信託目的完成為止,透過「委託人」(提供財產的人)、「受託人」(信託業)及「受益人」(委託人想照顧的人)三個角色的連結,幫助有財產規劃需要的人
專業認證
會計師專業記帳節稅,豐富經驗協助創業順利開展,國家認證合格事務所。可靠的記帳報稅服務,節稅規劃。專業快速的登記服務。
最新消息

綜合所得稅結算申報「手機報稅GO 好禮大FUN送」全國性抽獎活動開獎囉!
財政部北區國稅局表示,財政部為鼓勵民眾使用手機申報114年度綜合所得稅,今年再度攜手各地區國稅局共同舉辦「手機報稅GO 好禮大FUN送」全國性抽獎活動,並於115年8月19日下午2時於財政部舉辦公開抽獎記者會,由律師全程見證,透過電腦隨機抽出中獎名單。本次活動共提供現金獎86名及電子禮券獎19,500名,合計19,586名,中獎名單將於115年8月21日下午4時公布於財政部Facebook粉絲專頁及各地區國稅局官方網站,歡迎民眾查閱。

110年12月31日以前取得的食品飲料自動販賣機,請於116年底前完成調整或汰換機台,以符合逐筆開立發票規定
隨著智慧化自動導引與零售技術進步,國人透過自動販賣機(下稱自販機)購買食品及飲料的消費型態極為普及。為保障消費者兌獎權益,並落實節能減碳推動電子發票政策,財政部修正統一發票使用辦法第18條及「營業人以自販機銷售貨物或勞務營業稅稽徵要點」,規定銷售食品及飲料的自販機由原先每日「彙開」統一發票,改為「逐筆」開立統一發票交付買受人。自動向所在地國稅局補報補繳所漏稅款者,可依稅捐稽徵法第48條之1規定免予處罰。

北區國稅局表揚115年度績優營業人 祝福績優營業人前程萬里、馬到成功
115年度評選出轄內使用統一發票績優營業人85家及電子發票績優營業人48家,共計133家營業人。為感謝及肯定績優營業人獲獎,將由該局局長親頒或各轄區單位主管於租稅宣導或講習會活動公開表揚,並代表財政部莊部長頒發獎牌。又為了表達對所轄績優營業人的慶賀及敬佩之意,該局特別致贈臺華窯設計「光明遠大-彩繪可樂馬」精美瓷瓶,駿馬英姿宛如凌雲騰風,象徵績優營業人事業蒸蒸日上,勇往直前,讚譽績優營業人厚實國家財政的貢獻,並祝福績優營業人馬到成功。

公司借入資金無償或低利貸與他人,應依規定調減利息支出
公司向金融機構或他人借入資金支付利息,同時將資金以未收取利息或收取利息偏低方式貸與他人者,依營利事業所得稅查核準則(下稱查核準則)第97條規定,相當於貸出款項所支付之利息或其差額,不得列報利息支出。營利事業因借款所支付之利息,原則上得列報為費用;惟如借入資金後,將資金無償貸與他人,或收取利息低於支付之借款利息,等同將借入資金供他人使用,其相當於貸出款項所支付之利息或差額,應自利息支出中調減,不予認定。

欠稅人利用行政救濟期間意圖脫產,財產立即實施假扣押
財政部北區國稅局表示,納稅義務人若有隱匿或移轉財產、逃避稅捐執行之跡象時,稽徵機關得依稅捐稽徵法第24條規定,向法院聲請就其財產實施假扣押,以為稅捐保全。 轄內納稅義務人甲君於113年間出售房地,但在申報個人房屋土地交易所得稅時,因列報不符合規定的免稅額,經該局核定補徵稅額新臺幣140餘萬元。甲君收到稅單後申請復查,但稽徵機關同步查得其正在辦理名下另外2筆不動產的移轉過戶,意圖利用行政救濟期間脫產。

營利事業結清勞工退休準備金專戶,領回賸餘款應列報其他收入
營利事業依勞動基準法第56條第1項規定提撥之勞工退休準備金,依所得稅法第33條第1項規定,每年度得在不超過當年度已付薪資總額15%限度內,以費用列支,惟營利事業如依勞工退休金條例第11條規定,已與具保留舊制年資之勞工結清舊制年資或已無適用勞動基準法退休金制度工作年資之勞工,且無積欠勞工退休金及資遣費之情事,向當地勞工行政主管機關申請領回勞工退休準備金專戶之賸餘款,該賸餘款及其利息應列為領回年度之收益。

財政部北區國稅局辦理圖利與便民廉政講習,深耕稅務員法紀觀念
財政部北區國稅局表示,為增進機關同仁專業法律知識,提升稅務案件執行效能,確保同仁執行公務廉潔自持,在法律所賦予的範圍內依法行政,於115年7月30日辦理圖利與便民廉政講習,邀請臺灣桃園地方檢察署主任檢察官呂象吾擔任講座,協助稅務同仁釐清圖利與便民的區別,強化同仁法律認知及如何準確拿捏服務民眾分際,在合法範圍內勇於任事,達到簡政便民的目的。

營利事業以實質投資列報未分配盈餘減項,應減除政府補助款
為鼓勵企業投入營運發展及提升產業競爭力,產業創新條例營利事業於當年度盈餘發生年度之次年起3年內進行實質投資,且達一定金額者,投資金額可列為未分配盈餘減除項目,惟該等投資支出如取得政府補助款,則應自實際投資金額中減除。未分配盈餘減除項目之實質投資金額,應扣除政府補助款,以營利事業實際負擔之金額認定,營利事業應先檢視相關投資項目受有補助款情形,以免因申報錯誤遭調整補稅。
專業團隊
本事務所擁有國稅局背景及四大會計師事務所經驗之專業會計師群,團隊成員來自審計、稅務、商業登記及顧問領域,提供您全面性的專業服務。

許豪文 Wilson
資深顧問/會計師現職
承泰會計師事務所執業會計師政勤法律事務所會計師
會計師公會鑑識會計及評價委員
會計師公會法規暨法務委員會委員
經歷
凱基證券股份有限公司資本市場部經理勤業眾信聯合會計師事務所稅務部副理
勤業眾信聯合會計師事務所審計部組長
專業證照
中華民國會計師高考及格國際內部稽核師考試及格
企業評價師考試及格
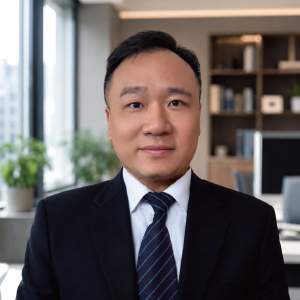
Wesley Lu
會計師現職
承泰會計師事務所執業會計師經歷
安永會計師事務所審計部加州州立大學稅務碩士
專業證照
美國註冊會計師&稅務科學碩士CIA美國國際內部稽核師
AICPA / USCPA美國執業會計師

陳玉玲 Ann
經理現職
承泰會計師事務所經理經歷
台灣傑希優股份有限公司管理部副理勤業眾信聯合會計師事務所稅務部副理
專業證照
普通考試記帳士考試通過聯絡我們
以顧客滿意服務為宗旨,提供專業的諮詢、快速的服務。 歡迎您與我們聯絡,貼心與優質的享受